Perbedaan KPR Syariah vs KPR Konvensional: Mana Yang Paling Cocok?

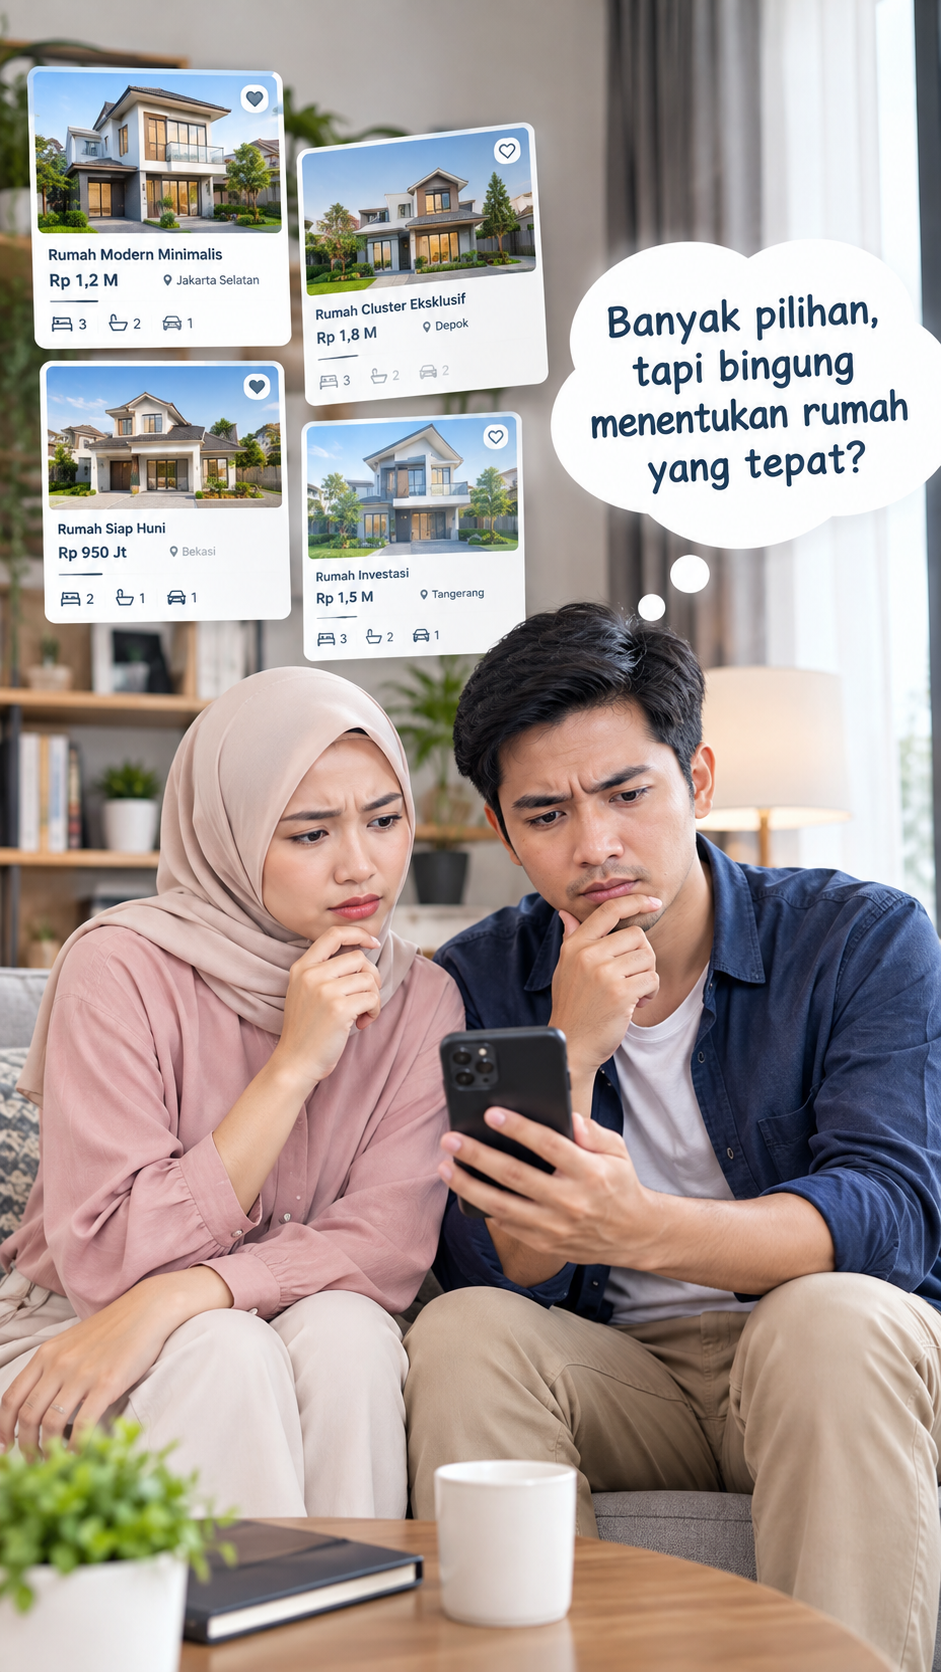
Memiliki rumah idaman adalah salah satu pencapaian finansial terbesar dalam hidup. Sayangnya, harga properti yang terus meroket setiap tahun membuat skema pembelian secara tunai (cash) menjadi sulit bagi sebagian besar orang.
Sebagai solusinya, fasilitas Kredit Pemilikan Rumah (KPR) dari perbankan menjadi pilihan utama.
Di Indonesia, terdapat dua jenis KPR yang paling populer, yaitu KPR Konvensional dan KPR Syariah. Meski sama-sama menawarkan fasilitas pembiayaan rumah, keduanya memiliki sistem, landasan hukum, dan skema cicilan yang sangat berbeda.
Bagi Anda yang sedang merencanakan pembelian properti, memahami perbedaan KPR Syariah dan KPR Konvensional adalah langkah krusial. Keputusan yang salah dapat memengaruhi kondisi finansial Anda selama 10 hingga 20 tahun ke depan. Lantas, apa saja perbedaannya dan mana yang paling cocok untuk kondisi keuangan Anda? Mari kita bedah satu per satu.
Memahami Konsep Dasarnya
Sebelum masuk ke daftar perbedaan, Anda perlu memahami bagaimana cara kerja kedua sistem perbankan ini dalam membiayai rumah Anda.
Apa Itu KPR Konvensional?
KPR Konvensional adalah produk pinjaman perbankan biasa. Konsepnya sangat sederhana: Bank meminjamkan uang kepada Anda untuk membayar rumah kepada developer (pengembang) atau penjual. Sebagai gantinya, Anda harus mengembalikan pinjaman pokok tersebut beserta bunga yang telah ditetapkan oleh pihak bank.
Apa Itu KPR Syariah?
KPR Syariah berlandaskan pada prinsip syariat Islam dan tidak mengenal sistem bunga (riba). Alih-alih meminjamkan uang, bank syariah biasanya menggunakan sistem jual-beli (Akad Murabahah) atau sewa-beli (Musyarakah Mutanaqisah). Dalam akad Murabahah, bank bertindak seolah-olah "membeli" rumah tersebut dari developer, lalu "menjualnya" kembali kepada Anda dengan tambahan margin keuntungan yang sudah disepakati secara transparan di awal perjanjian.
5 Perbedaan Utama KPR Syariah dan KPR Konvensional
Untuk memudahkan Anda dalam mengambil keputusan, berikut adalah komparasi mendalam antara KPR Syariah dan KPR Konvensional dari berbagai aspek:
1. Akad dan Landasan Hukum
- KPR Konvensional: Menggunakan perjanjian kredit standar berdasarkan hukum positif di Indonesia. Hubungan antara Anda dan bank adalah hubungan Debitur dan Kreditur (Peminjam dan Pemberi Pinjaman).
- KPR Syariah: Mengacu pada fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI). Hubungan yang tercipta adalah hubungan Penjual dan Pembeli (dalam akad Murabahah) atau Mitra (dalam akad sewa-beli).
2. Suku Bunga vs Margin Keuntungan
Ini adalah perbedaan yang paling krusial dan sangat memengaruhi arus kas (cash flow) bulanan Anda.
- KPR Konvensional: Keuntungan bank didapat dari Suku Bunga. Biasanya, bank menawarkan bunga Fixed (tetap) selama 1-5 tahun pertama yang sangat rendah sebagai promo. Namun setelah masa promo habis, bunga akan berubah menjadi Floating (mengambang). Bunga floating ini akan naik atau turun mengikuti Suku Bunga Acuan Bank Indonesia (BI Rate).
- KPR Syariah: Tidak ada bunga, yang ada adalah Margin Keuntungan. Dalam akad jual-beli, margin keuntungan bank sudah ditetapkan di awal dan bersifat mutlak. Jika di awal disepakati marginnya setara sekian persen dan dicicil 15 tahun, maka angka tersebut dikunci hingga lunas.
Baca Juga:


3. Kepastian Jumlah Cicilan Bulanan
- KPR Konvensional: Karena sistem bunganya floating, cicilan Anda bisa berubah-ubah. Jika kondisi ekonomi makro memburuk dan BI menaikkan suku bunga, cicilan KPR Anda bisa melonjak drastis secara tiba-tiba.
- KPR Syariah: Menawarkan kepastian. Cicilan per bulan Anda akan selalu tetap/flat sejak bulan pertama hingga bulan terakhir (khusus untuk akad Murabahah). Anda tidak perlu was-was atau panik saat mendengar berita suku bunga bank sentral naik.
4. Denda Keterlambatan (Penalti)
- KPR Konvensional: Jika Anda telat membayar cicilan, bank akan mengenakan denda berupa persentase tertentu dari cicilan Anda. Denda ini bersifat bunga majemuk dan akan masuk sebagai keuntungan operasional bank.
- KPR Syariah: KPR Syariah tetap memiliki sistem denda (Ta'zir) untuk mendisiplinkan nasabah yang sebenarnya mampu namun menunda pembayaran. Namun bedanya, dana denda ini tidak boleh diakui sebagai pendapatan bank, melainkan harus disalurkan ke lembaga amal atau dana kebajikan (Dana Qardh).
5. Tenor (Jangka Waktu Cicilan)
- KPR Konvensional: Biasanya jauh lebih fleksibel dan panjang. Beberapa bank konvensional berani memberikan masa tenor hingga 20 bahkan 25 tahun, yang membuat nominal cicilan per bulannya bisa ditekan sekecil mungkin.
- KPR Syariah: Rata-rata memberikan tenor maksimal yang lebih pendek, umumnya di angka 10 hingga 15 tahun. Hal ini membuat nominal cicilan per bulan KPR Syariah terkadang terasa lebih besar dibandingkan masa promo KPR Konvensional.
Kelebihan dan Kekurangan
Untuk merangkum poin-poin di atas, mari kita lihat kelebihan dan kekurangan masing-masing skema:
Keunggulan KPR Konvensional
- Promo Awal Sangat Menggiurkan: Bunga fixed di tahun-tahun pertama sangat rendah (seringkali di bawah 5%).
- Tenor Lebih Panjang: Memungkinkan generasi milenial dan Gen Z untuk membeli rumah dengan kemampuan mencicil bulanan yang terbatas.
- Syarat Administrasi Cepat: Proses appraisal dan pencairan dana umumnya lebih cepat karena jaringan perbankan yang masif.
Kelemahan: Risiko cicilan membengkak di masa depan karena bunga floating, serta adanya beban denda penalti jika ingin melunasi KPR lebih cepat dari jadwal.
Keunggulan KPR Syariah
- Anti Was-Was: Angka cicilan pasti dan flat sampai lunas. Manajemen keuangan keluarga jadi jauh lebih mudah direncanakan.
- Tidak Ada Riba: Memberikan ketenangan batin karena proses kepemilikan rumah sejalan dengan prinsip agama.
- Bebas Penalti Pelunasan: Jika di tengah jalan Anda mendapat rezeki nomplok dan ingin melunasi seluruh sisa pokok utang, bank syariah umumnya tidak akan mengenakan denda penalti (bahkan seringkali memberikan potongan diskon margin).
Kelemahan: Tidak ada masa promo cicilan super murah di awal tahun seperti konvensional. Nominal angsuran cenderung stabil namun lebih tinggi di 3-5 tahun pertama jika dibandingkan dengan bunga promo bank konvensional.
KPR Syariah vs KPR Konvensional: Mana yang Paling Cocok?
Pemilihan fasilitas cicilan properti sangat bergantung pada profil risiko keuangan, prinsip hidup, dan profesi Anda.
Pilih KPR Konvensional JIKA:
- Anda mengincar rumah dengan harga tinggi namun ingin memecah cicilan menjadi sekecil mungkin melalui tenor panjang (20-25 tahun).
- Anda berencana menjual kembali rumah tersebut dalam waktu singkat (misalnya 3-5 tahun) sebelum masa bunga floating berlaku.
- Anda memiliki profesi dengan kenaikan gaji yang sangat progresif setiap tahunnya, sehingga Anda siap menanggung risiko kenaikan cicilan di masa depan saat rate floating diterapkan.
Pilih KPR Syariah JIKA:
- Anda menginginkan ketenangan spiritual dan ingin menghindari transaksi yang melibatkan riba.
- Anda memiliki profesi dengan gaji yang stabil dan fixed (seperti PNS atau karyawan swasta tanpa sistem komisi besar), sehingga Anda membutuhkan kepastian jumlah cicilan bulanan yang tidak akan mengganggu anggaran rumah tangga.
- Anda berencana untuk melunasi cicilan rumah lebih awal jika ada dana ekstra tanpa ingin terkena beban denda penalti perbankan.
Kesimpulan
Baik KPR Syariah maupun KPR Konvensional adalah instrumen keuangan yang diciptakan untuk membantu Anda memiliki hunian idaman. Tidak ada pilihan yang mutlak salah. Kunci utamanya adalah mengukur kemampuan finansial Anda secara realistis, menyiapkan Dana Darurat yang cukup, serta memilih skema yang paling sesuai dengan prinsip dan gaya hidup Anda.
Semoga artikel ini membantu mencerahkan rencana kepemilikan properti Anda. Selamat mencari rumah impian!