Panduan Lengkap Jual Beli Rumah: Memilih KPR, Perumahan Subsidi, hingga Apartemen

Memiliki hunian sendiri adalah impian bagi hampir setiap orang. Namun, proses jual beli rumah bukanlah transaksi sederhana seperti berbelanja barang sehari-hari. Ia melibatkan perencanaan finansial yang matang, pemahaman hukum properti, hingga strategi memilih jenis hunian yang tepat.
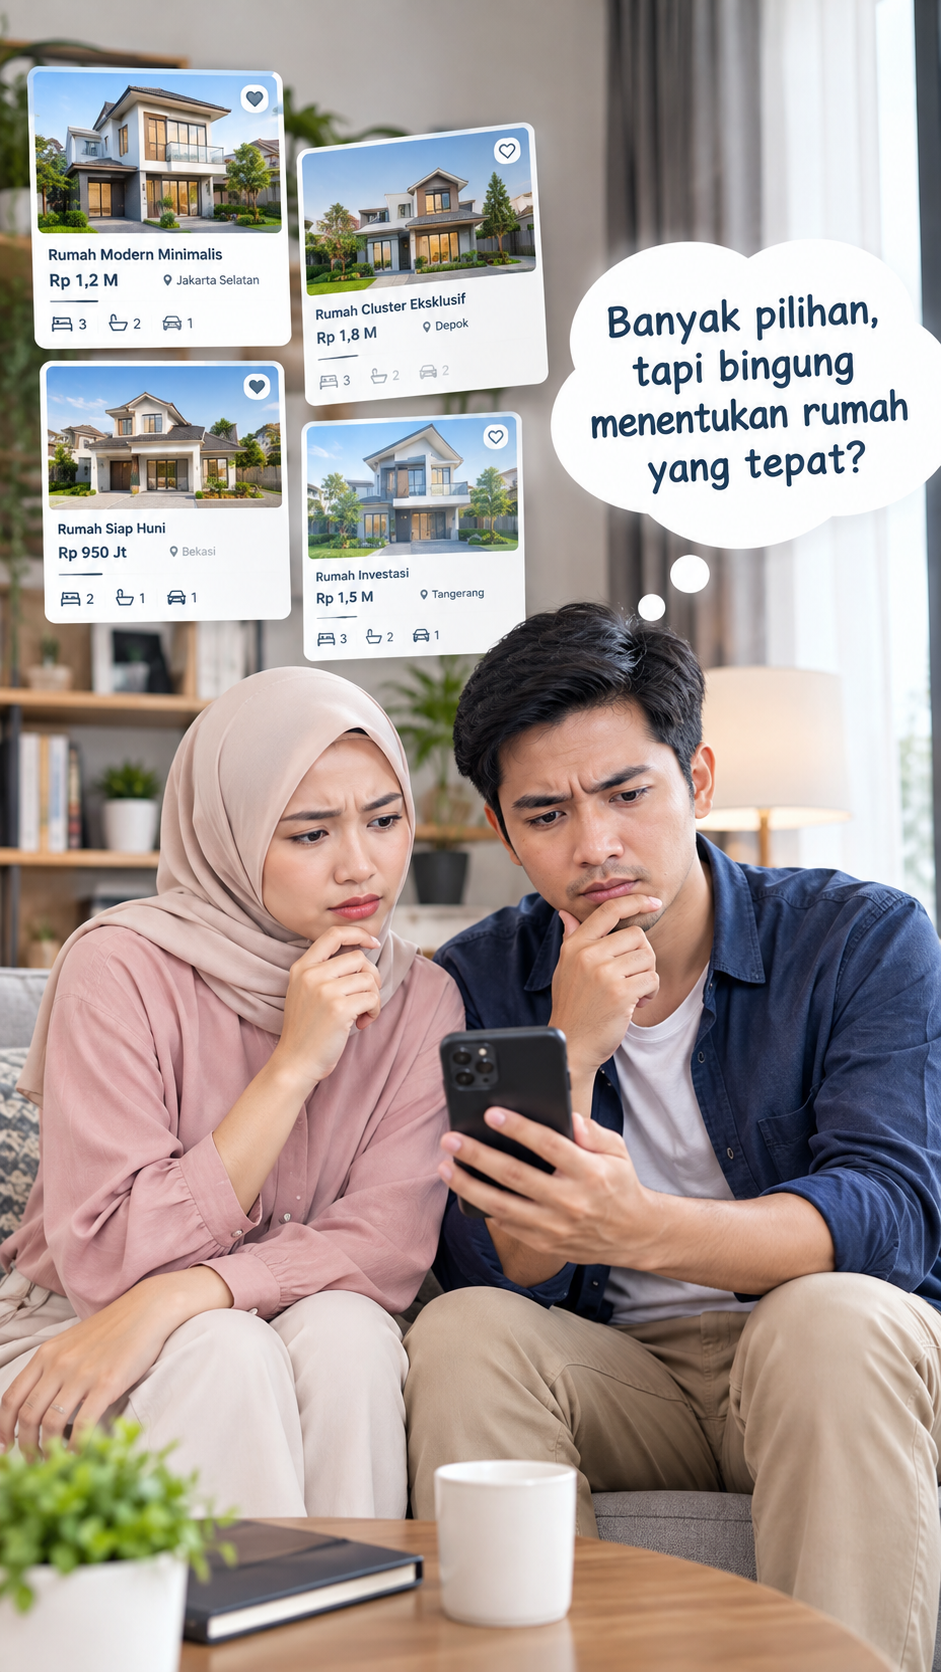
Bagi calon pembeli pertama (first-time homebuyer), ragam istilah properti serta proses pendanaan sering kali membingungkan. Apakah sebaiknya mengambil fasilitas KPR rumah, mencari program perumahan subsidi, atau justru mempertimbangkan hunian vertikal dengan mengecek daftar harga apartemen di pusat kota?
Artikel ini akan memandu Anda memahami seluk-beluk jual beli properti secara aman, panduan memilih jenis hunian yang pas dengan isi dompet, serta langkah-langkah praktis mendapatkan persetujuan kredit perbankan.
Memahami Konsep Dasar Jual Beli Rumah
Transaksi jual beli properti sangat diatur oleh hukum negara untuk melindungi hak pembeli maupun penjual. Proses ini tidak hanya berhenti pada penyerahan uang dan kunci, tetapi harus melibatkan Pejabat Pembuat Akta Tanah (PPAT) atau notaris untuk menerbitkan Akta Jual Beli (AJB).
Sebelum masuk ke tahap legalitas, langkah paling krusial adalah menyesuaikan kemampuan finansial Anda dengan tipe properti yang ada di pasaran. Menaksir kemampuan bayar cicilan (ideal tidak lebih dari 30% total penghasilan) akan menghindarkan Anda dari risiko gagal bayar di kemudian hari.
Pilihan Properti: Rumah Tapak, Perumahan Subsidi, atau Apartemen?
Di tengah melambungnya harga tanah, pengembang properti menawarkan berbagai solusi hunian. Berikut adalah perbandingannya untuk membantu Anda mengambil keputusan:
1. Solusi Hemat dengan Perumahan Subsidi
Bagi masyarakat berpenghasilan menengah ke bawah (MBR), pemerintah menyediakan program perumahan subsidi. Program ini dirancang khusus agar cicilannya ringan dan memiliki suku bunga tetap (flat) hingga masa tenor berakhir.
Keunggulan utama perumahan jenis ini adalah uang muka (DP) yang sangat rendah, bahkan terkadang hanya sekitar 1% hingga 5% saja. Meski lokasinya biasanya berada di kawasan pinggiran atau kota satelit yang sedang berkembang, ini merupakan batu loncatan yang sangat baik bagi Anda yang ingin segera memiliki aset tanpa terbebani cicilan bulanan yang besar.
2. Alternatif Praktis: Mempertimbangkan Harga Apartemen
Jika mobilitas adalah prioritas utama dan Anda tidak ingin menghabiskan waktu berjam-jam di jalan, hunian vertikal adalah jawabannya.
Meskipun tren harga apartemen cukup bervariasi bergantung lokasi, Anda masih bisa menemukan unit tipe studio atau 1 kamar tidur di tengah kota dengan harga yang terjangkau dibandingkan dengan rumah tapak di kawasan yang sama.
Kelebihan apartemen ada pada kepraktisan dan fasilitas pendukungnya: sistem keamanan 24 jam, kolam renang, pusat kebugaran, dan letaknya yang kerap terintegrasi dengan sarana transportasi massal (konsep TOD - Transit Oriented Development).
3. Rumah Komersial Tapak (Non-Subsidi)
Ini adalah opsi klasik bagi masyarakat. Rumah komersial menawarkan kebebasan renovasi dan kepemilikan atas tanah sepenuhnya (umumnya bersertifikat Hak Milik). Meski harganya jauh lebih tinggi dibandingkan perumahan bersubsidi, nilai investasinya dalam jangka panjang selalu stabil dan cenderung naik secara signifikan seiring berjalannya waktu.
Panduan Mengajukan KPR Rumah agar Cepat Disetujui
Sebagian besar transaksi properti di Indonesia difasilitasi oleh perbankan melalui skema Kredit Pemilikan Rumah (KPR). Agar pengajuan KPR rumah Anda berjalan mulus tanpa hambatan, berikut langkah-langkah yang perlu dipersiapkan:
Jaga Reputasi Kredit (BI Checking / SLIK OJK)
Bank akan melihat riwayat hutang dan kedisiplinan Anda membayar cicilan melalui Sistem Layanan Informasi Keuangan (SLIK). Pastikan Anda tidak memiliki tunggakan pada kartu kredit, pinjaman online (pinjol), atau sistem cicilan beli sekarang bayar nanti (paylater). Status kolektibilitas yang buruk hampir pasti membuat pengajuan KPR Anda ditolak mentah-mentah.
Siapkan Uang Muka dan Biaya Ekstra
Selain menyiapkan uang muka (biasanya berkisar antara 5% hingga 20% dari harga rumah), Anda sangat disarankan untuk menyiapkan dana tambahan sekitar 5% hingga 10% dari total harga rumah untuk menutupi biaya-biaya ekstra, di antaranya:
- Biaya provisi dan administrasi bank
- Biaya notaris dan PPAT (untuk AJB dan proses balik nama)
Baca Juga:


- BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan)
- Premi asuransi jiwa dan asuransi kebakaran
Lengkapi Persyaratan Dokumen
Siapkan dokumen administrasi jauh-jauh hari. Dokumen dasar meliputi: KTP, Kartu Keluarga, NPWP, Surat Nikah (jika sudah berkeluarga), slip gaji 3 bulan terakhir, mutasi rekening bank 3 bulan terakhir, serta Surat Keterangan Kerja atau legalitas usaha bagi para wirausahawan.
Tips Aman Melakukan Transaksi Jual Beli Rumah
Agar tidak menjadi korban penipuan, sengketa lahan, atau developer nakal, terapkan langkah preventif berikut saat melakukan transaksi:
1. Cek Legalitas Sertifikat: Jangan pernah menyerahkan uang muka sebelum Anda melihat keaslian sertifikat (SHM/HGB) dan memastikannya tidak sedang diagunkan atau diblokir. Anda bisa meminta bantuan PPAT mengecek status sertifikat tersebut di kantor Badan Pertanahan Nasional (BPN).
2. Gunakan Notaris Terpercaya: Pilihlah notaris atau PPAT yang netral, memiliki reputasi baik, dan resmi terdaftar di wilayah properti tersebut berada.
3. Survei Kondisi Lingkungan: Jangan hanya melihat foto brosur. Datangi lokasi perumahan secara langsung pada jam-jam sibuk, pagi, malam, atau saat hujan turun, untuk memastikan kawasan tersebut bebas genangan banjir dan lingkungannya aman.
FAQ (Pertanyaan yang Sering Diajukan)
1. Apa langkah pertama yang sah secara hukum dalam proses jual beli rumah?
Langkah awal pengikatannya biasanya adalah penandatanganan Perjanjian Pengikatan Jual Beli (PPJB). Setelah pelunasan atau pencairan dana dari KPR disetujui, barulah dilakukan penandatanganan Akta Jual Beli (AJB) di hadapan Notaris/PPAT sebagai dasar hukum peralihan hak.
2. Siapa saja yang berhak mendapatkan fasilitas perumahan subsidi?
Fasilitas ini dikhususkan bagi Masyarakat Berpenghasilan Rendah (MBR). Syarat utamanya antara lain belum pernah memiliki rumah sebelumnya, belum pernah menerima subsidi KPR pemerintah, dan memiliki gaji pokok (take home pay) di bawah batas maksimal yang ditetapkan (biasanya rentang Rp 4 juta - 8 juta, bergantung lokasi/zonasi).
3. Apakah harga apartemen yang dibayarkan sudah termasuk biaya IPL?
Secara umum, belum. Harga beli apartemen yang Anda bayarkan, baik tunai maupun via fasilitas Kredit Pemilikan Apartemen (KPA), tidak termasuk IPL (Iuran Pemeliharaan Lingkungan), dana cadangan (sinking fund), serta tagihan utilitas (listrik/air) yang wajib dibayarkan setiap bulannya.
4. Berapa lama rata-rata proses persetujuan KPR rumah di pihak bank?
Bila seluruh persyaratan dokumen sudah lengkap, lolos BI checking, dan pihak penilai aset (appraisal) telah bekerja, bank umumnya membutuhkan waktu antara 14 hingga 30 hari kerja untuk mengeluarkan Surat Penegasan Persetujuan Penyediaan Kredit (SP3K).
5. Mungkinkah membeli rumah komersial secara KPR tanpa uang muka (DP 0%)?
Sangat mungkin. Banyak pengembang besar dan perbankan yang memberikan stimulus properti berupa penawaran DP 0%. Akan tetapi, calon pembeli tetap diwajibkan menyetor dana awal untuk menutup biaya akad KPR, honor notaris, BPHTB, serta biaya asuransi.
6. Apa perbedaan signifikan antara KPR Konvensional dan KPR Syariah?
KPR Konvensional mengenakan sistem suku bunga berfluktuasi mengikuti kondisi acuan suku bunga Bank Indonesia (floating rate). Sebaliknya, KPR Syariah menggunakan landasan akad jual-beli (contohnya Murabahah), di mana margin keuntungan perbankan telah ditetapkan mutlak sejak awal kontrak, sehingga besaran cicilan pasti bersifat flat hingga akhir masa tenor.
7. Siapa yang wajib menanggung pajak pada transaksi jual beli properti?
Kewajiban pajak dibebankan pada kedua pihak. Pihak penjual menanggung PPh (Pajak Penghasilan) final sebesar 2,5% dari nilai transaksi jual beli. Sedangkan, pihak pembeli memiliki kewajiban membayar BPHTB sebesar 5% dari nilai perolehan dikurangi Nilai Tidak Kena Pajak.
Kesimpulan
Transaksi jual beli rumah membutuhkan kesabaran, ketelitian, dan tentu saja perencanaan finansial yang amat solid. Harus disadari, tidak ada satu pun opsi hunian yang secara mutlak pas untuk semua kriteria orang.
Apabila Anda memiliki kekuatan dana (anggaran) yang terbatas namun berkeinginan keras mengalihkan uang sewa untuk cicilan hak milik, mendaftarkan diri pada program perumahan subsidi merupakan langkah permulaan yang brilian.
Jika gaya hidup serba cepat (fast-paced) menjadi prioritas Anda, Anda harus mulai mencari ragam harga apartemen dan mengakuisisi unit idaman sebagai jawaban. Bagaimanapun keputusan akhirnya, pastikan tahap perencanaannya, khususnya persiapan KPR rumah, dikalkulasikan secara cermat lengkap dengan dokumen persyaratan yang terjamin validitasnya.
Lakukan survei dan riset yang mendalam, gandeng serta libatkan mitra profesional, dan jemput hunian impian Anda melangkah secara berhati-hati, namun pasti.