7 Tips Membeli Rumah Pertama untuk Milenial Tanpa Takut Gagal

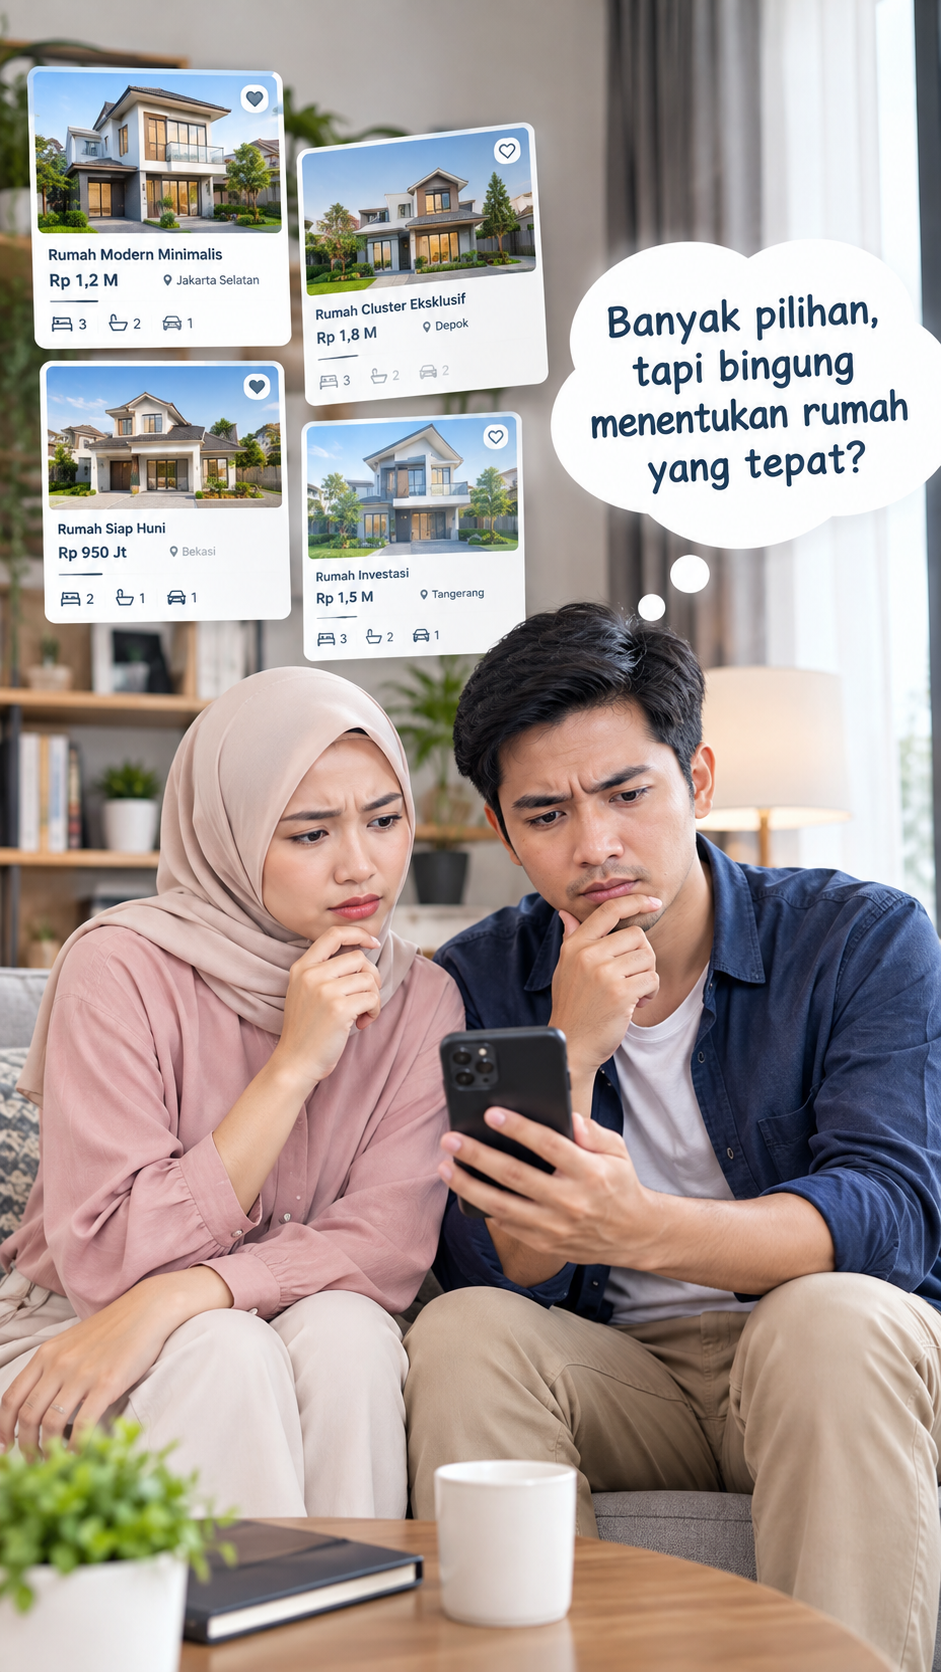
Memiliki rumah sendiri merupakan salah satu impian terbesar bagi banyak milenial. Namun, harga properti yang terus berkembang, kebutuhan hidup yang semakin beragam, serta kekhawatiran mengenai cicilan sering membuat sebagian orang menunda membeli rumah.
Padahal, membeli rumah pertama tidak harus selalu menakutkan. Dengan perencanaan keuangan yang matang dan pemilihan properti yang tepat, milenial tetap bisa memiliki rumah tanpa membuat kondisi finansial menjadi berantakan.
Lantas, bagaimana cara membeli rumah pertama dengan aman? Berikut 7 tips membeli rumah pertama untuk milenial tanpa takut gagal yang bisa Anda terapkan.
1. Periksa Kondisi Keuangan Sebelum Membeli Rumah
Langkah pertama yang harus dilakukan adalah mengetahui kemampuan finansial Anda. Jangan langsung mencari rumah hanya berdasarkan harga atau desain yang menarik.
Coba hitung pendapatan bulanan, pengeluaran rutin, tabungan, cicilan yang sedang berjalan, serta dana darurat. Dari perhitungan tersebut, Anda dapat mengetahui berapa besar anggaran rumah yang realistis.
Idealnya, cicilan rumah tidak terlalu membebani pendapatan bulanan. Selain cicilan, Anda masih membutuhkan dana untuk kebutuhan sehari-hari, transportasi, kesehatan, investasi, dan kebutuhan lainnya.
Misalnya, jika penghasilan Anda Rp10 juta per bulan, jangan hanya menghitung apakah sanggup membayar cicilan Rp4 juta. Pertimbangkan juga biaya hidup dan kebutuhan tidak terduga.
Kemampuan membeli rumah bukan hanya ditentukan oleh besarnya penghasilan, tetapi juga bagaimana Anda mengelola pengeluaran.
2. Siapkan Dana untuk DP dan Biaya Tambahan
Banyak calon pembeli rumah hanya fokus pada uang muka atau DP. Padahal, membeli rumah membutuhkan biaya lain yang juga perlu dipersiapkan.
Beberapa biaya yang mungkin muncul antara lain biaya administrasi, notaris, pajak, biaya akad, asuransi, biaya provisi, hingga biaya renovasi atau pembelian perabot.
Karena itu, jangan menghabiskan seluruh tabungan hanya untuk membayar DP.
Sebaiknya buat pos khusus untuk pembelian rumah. Pisahkan dana tersebut dari tabungan kebutuhan sehari-hari dan dana darurat.
Jika dana yang tersedia belum mencukupi, tidak perlu memaksakan diri. Anda bisa menambah tabungan secara bertahap sambil mencari program pembelian rumah yang sesuai kemampuan.
3. Tentukan Lokasi Berdasarkan Kebutuhan, Bukan Sekadar Tren
Lokasi merupakan salah satu faktor paling penting ketika membeli rumah. Rumah yang terlihat murah belum tentu menguntungkan jika lokasinya jauh dari tempat kerja, fasilitas umum, atau akses transportasi.
Sebelum membeli, perhatikan akses menuju jalan utama, transportasi umum, sekolah, rumah sakit, pusat perbelanjaan, tempat kerja, dan fasilitas lainnya.
Milenial juga sebaiknya mempertimbangkan perkembangan kawasan dalam beberapa tahun ke depan. Kehadiran jalan tol, stasiun transportasi, pusat bisnis, kawasan industri, atau fasilitas publik baru dapat memengaruhi nilai sebuah properti.
Namun, jangan hanya membeli karena sebuah kawasan sedang viral. Pastikan perkembangan tersebut memang memiliki dasar yang jelas dan sesuai dengan kebutuhan Anda.
Rumah yang ideal adalah rumah dengan lokasi yang mampu mendukung kehidupan Anda sekarang sekaligus memiliki prospek yang baik untuk masa depan.
4. Bandingkan Beberapa Pilihan Rumah
Jangan terburu-buru membeli rumah pertama yang Anda lihat.
Luangkan waktu untuk membandingkan beberapa pilihan berdasarkan harga, luas tanah, luas bangunan, lokasi, fasilitas, akses, kualitas bangunan, legalitas, serta skema pembayarannya.
Anda bisa membuat tabel sederhana untuk membandingkan setiap rumah.
Contohnya:
Baca Juga:


FaktorRumah ARumah BRumah CHargaRp500 jutaRp550 jutaRp480 jutaLuas Tanah60 m²72 m²60 m²AksesBaikSangat baikCukupFasilitasLengkapLengkapStandarJarak ke tempat kerja30 menit20 menit45 menit
Dengan cara ini, Anda tidak hanya mempertimbangkan harga, tetapi melihat rumah secara lebih menyeluruh.
Ingat, rumah dengan harga paling murah belum tentu menjadi pilihan terbaik jika biaya transportasi dan renovasinya jauh lebih besar.
5. Pahami KPR Sebelum Menandatangani Perjanjian
Bagi banyak milenial, Kredit Pemilikan Rumah atau KPR menjadi solusi untuk membeli rumah. Namun, jangan memilih KPR hanya berdasarkan nominal cicilan awal.
Pahami terlebih dahulu jenis bunga yang digunakan, tenor pinjaman, biaya administrasi, penalti pelunasan, asuransi, serta ketentuan lainnya.
Anda juga perlu memahami perbedaan antara bunga tetap dan bunga mengambang. Cicilan yang terlihat ringan pada awal periode belum tentu sama sepanjang masa kredit.
Sebelum mengambil KPR, lakukan simulasi beberapa skenario. Misalnya, bagaimana kondisi keuangan Anda jika cicilan meningkat atau pendapatan mengalami penurunan.
Dengan memahami seluruh ketentuan KPR, Anda dapat menghindari keputusan yang membuat kondisi finansial tertekan di kemudian hari.
6. Cek Legalitas dan Kondisi Fisik Rumah
Jangan hanya tertarik dengan desain rumah yang bagus. Legalitas merupakan aspek yang sangat penting dan tidak boleh diabaikan.
Pastikan status tanah dan dokumen rumah jelas. Untuk rumah baru, tanyakan kepada pengembang mengenai legalitas proyek, sertifikat, izin terkait, serta dokumen lain yang diperlukan.
Jika membeli rumah second, pemeriksaan sebaiknya dilakukan lebih teliti. Periksa kondisi struktur bangunan, atap, dinding, lantai, saluran air, instalasi listrik, hingga kemungkinan adanya kerusakan tersembunyi.
Jika Anda tidak memiliki pengetahuan mengenai bangunan atau legalitas properti, jangan ragu menggunakan bantuan profesional seperti notaris atau tenaga ahli.
Lebih baik mengeluarkan biaya untuk pemeriksaan di awal daripada menghadapi masalah besar setelah transaksi selesai.
7. Jangan Memaksakan Rumah di Luar Kemampuan
Tips terakhir sekaligus yang paling penting adalah jangan membeli rumah hanya karena ingin mengikuti gaya hidup atau tekanan sosial.
Mungkin Anda melihat teman sudah memiliki rumah, kemudian merasa harus segera membeli juga. Padahal, kondisi finansial setiap orang berbeda.
Tidak masalah jika Anda memilih rumah yang lebih kecil, berada sedikit lebih jauh dari pusat kota, atau membutuhkan waktu lebih lama untuk mengumpulkan DP.
Yang terpenting adalah rumah tersebut sesuai dengan kemampuan finansial Anda.
Jangan sampai setelah memiliki rumah, Anda justru kehilangan kemampuan untuk menabung, berinvestasi, membayar kebutuhan sehari-hari, atau menghadapi kondisi darurat.
Rumah seharusnya memberikan rasa aman dan nyaman, bukan menjadi sumber tekanan finansial.
Kesimpulan
Membeli rumah pertama memang merupakan keputusan besar, terutama bagi milenial yang sedang membangun kondisi finansial dan karier. Namun, bukan berarti Anda harus takut mengambil langkah tersebut.
Mulailah dengan mengevaluasi kondisi keuangan, menyiapkan DP dan biaya tambahan, memilih lokasi yang tepat, membandingkan beberapa properti, memahami KPR, memeriksa legalitas serta kondisi bangunan, dan yang paling penting adalah membeli sesuai kemampuan.
Jangan terburu-buru karena rumah merupakan aset jangka panjang. Luangkan waktu untuk melakukan riset dan perhitungan sebelum mengambil keputusan.
Dengan perencanaan yang matang, membeli rumah pertama bukan lagi sesuatu yang menakutkan. Justru, keputusan tersebut dapat menjadi salah satu langkah penting untuk membangun aset dan kehidupan finansial yang lebih stabil di masa depan.